Είναι η Ελλάδα «πρωτοπόρος» στην υιοθέτηση κινεζικών αυτοκινήτων ή απλώς ακολουθεί την ευρωπαϊκή τάση; Η απάντηση, όπως δείχνουν τα στοιχεία, είναι κάτι ενδιάμεσο: το ελληνικό κινεζικό μερίδιο κινείται κοντά στον ευρωπαϊκό μέσο όρο, αλλά με εντελώς διαφορετικό μείγμα τεχνολογιών.
Η ευρωπαϊκή εικόνα
Ρεκόρ 11,2% τον Ιούλιο του 2026
Σύμφωνα με στοιχεία της Dataforce που δημοσίευσε το newmobility.news (25/8/2026), οι κινεζικές μάρκες έφτασαν τον Ιούλιο του 2026 το 11,2% της ευρωπαϊκής αγοράς, σχεδόν διπλάσιο από το 5,6% του Ιουλίου 2025. Από την αρχή του έτους είχαν ταξινομήσει 813.096 οχήματα στην Ευρώπη, περισσότερα από όλο το 2025. Η μέτρηση της Dataforce καλύπτει ΕΕ, Ηνωμένο Βασίλειο, Ισλανδία, Νορβηγία και Ελβετία, κατά τα σχετικά δημοσιεύματα.
Ποιοι τρέχουν
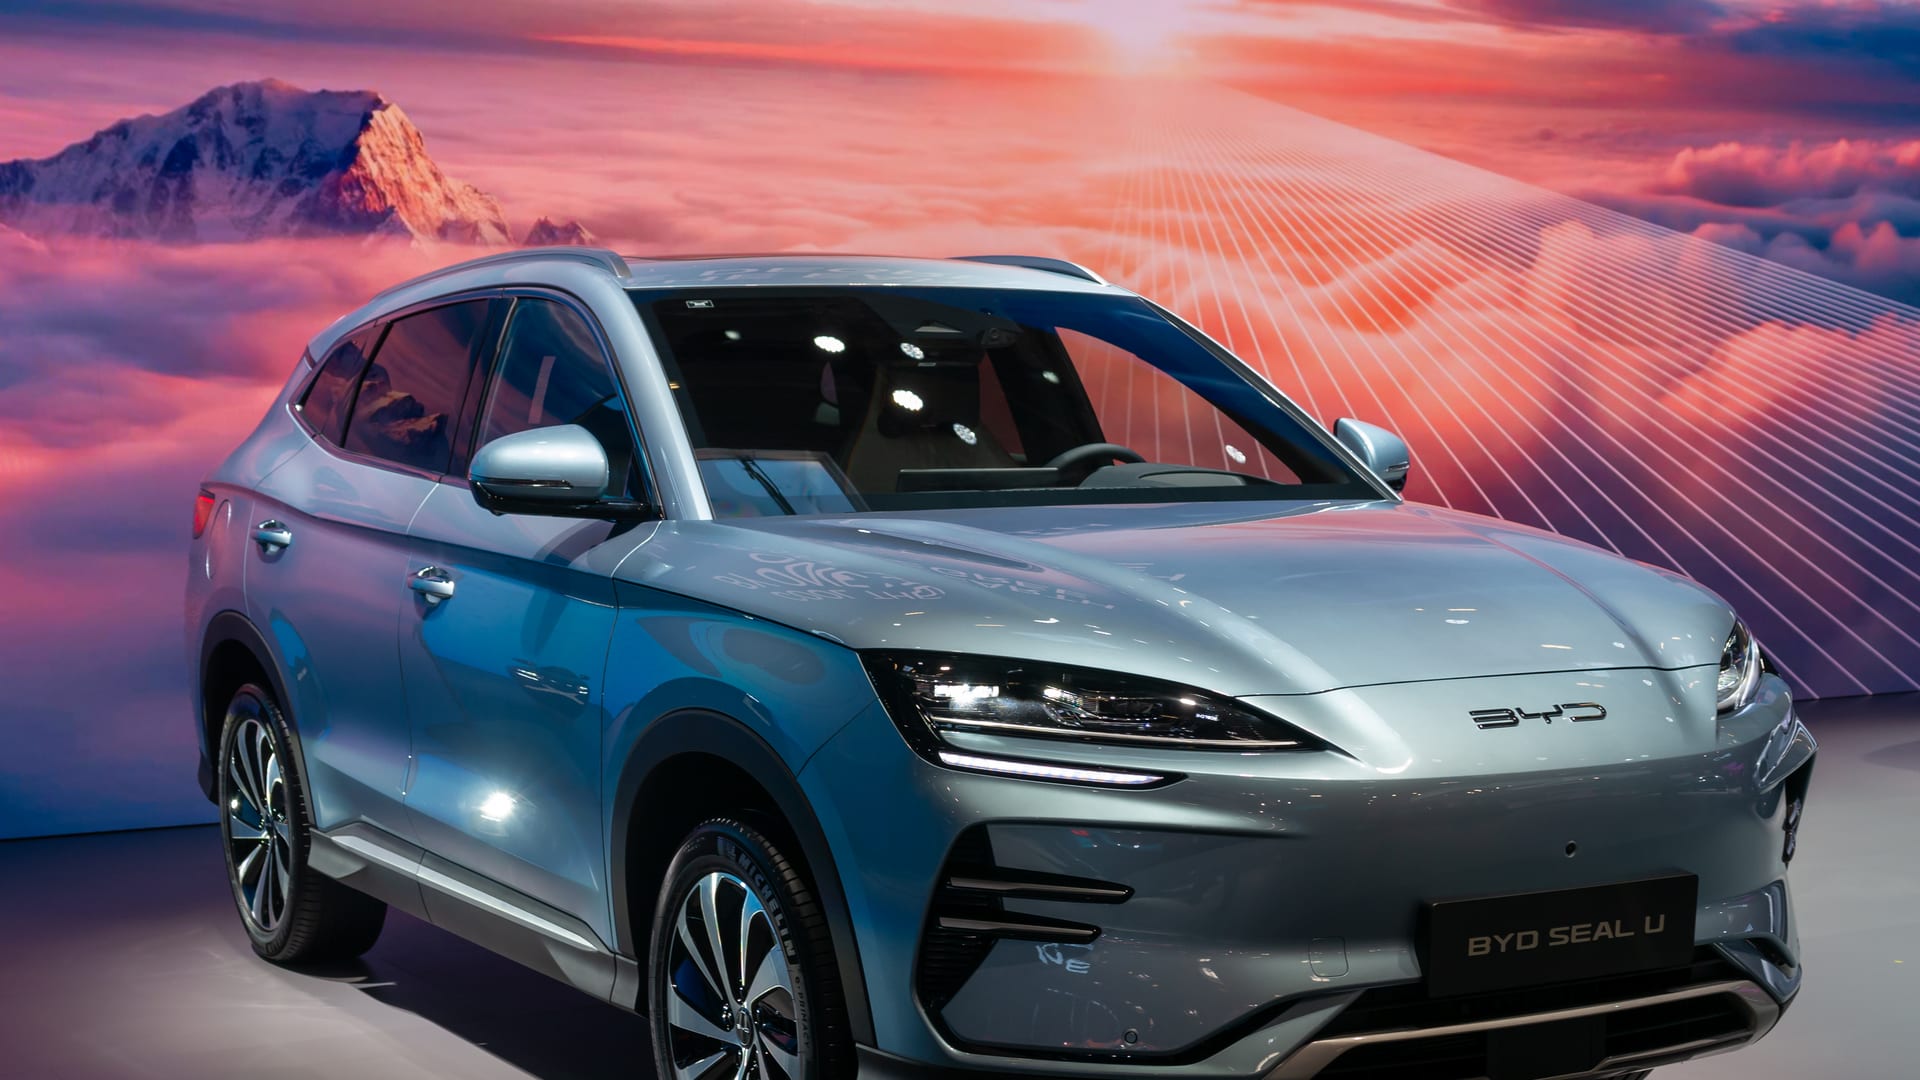
Ο όμιλος SAIC (MG) παραμένει πρώτος μεταξύ των κινεζικών στην Ευρώπη, με αύξηση 19%. Η BYD όμως κατέγραψε άνοδο 146% και ο όμιλος Chery υπερτριπλασίασε τον όγκο του, στις 201.544 μονάδες. Το BYD Seal U ήταν τον Ιούλιο το πιο πολυπώλητο κινεζικό μοντέλο και το πρώτο plug-in υβριδικό της Ευρώπης συνολικά (newmobility.news). Η ιεραρχία θυμίζει την ελληνική: MG πρώτη, με Chery και BYD να «τρέχουν» πιο γρήγορα.
Το μείγμα: τα ηλεκτρικά δεν είναι πια όλη η ιστορία
Στις ευρωπαϊκές κινεζικές πωλήσεις του Ιουλίου, τα αμιγώς ηλεκτρικά είχαν το μεγαλύτερο κομμάτι (35%), αλλά τα plug-in υβριδικά εκτινάχθηκαν κατά 201% και έφτασαν το 33,6%. Τα πλήρη υβριδικά αυξήθηκαν 137%, ενώ οι αμιγώς βενζινοκίνητες εκδόσεις υποχώρησαν στο 10% από 23% έναν χρόνο νωρίτερα (newmobility.news, 25/8/2026).
Η ελληνική εικόνα
Στην Ελλάδα, το κινεζικό μερίδιο στο οκτάμηνο του 2026 ήταν 9,52% κατά το Newsauto (15/9/2026), με πιθανότητα να βρίσκεται λίγο υψηλότερα αν χρησιμοποιηθεί ως βάση μόνο το σύνολο των επιβατικών (βλ. άρθρο για τις ταξινομήσεις). Είμαστε, δηλαδή, περίπου στον ευρωπαϊκό ρυθμό.
Η διαφορά βρίσκεται στο τι αγοράζουμε. Τα τρία πιο πολυπώλητα κινεζικά μοντέλα στην Ελλάδα το α΄ εξάμηνο του 2026 — Chery Tiggo 4, MG3, MG ZS Max — είναι βενζινοκίνητα ή πλήρως υβριδικά (Autotypos, 24/7/2026). Η ελληνική κινεζική επιτυχία είναι, σε μεγάλο βαθμό, υβριδική.
Ο καθρέφτης των καυσίμων: ACEA και ΣΕΑΑ
Ο ΣΕΑΑ, στο δελτίο του Αυγούστου 2026, παραθέτει δίπλα στα ελληνικά στοιχεία και το ευρωπαϊκό μερίδιο ανά καύσιμο για το α΄ εξάμηνο του 2026, με βάση την ACEA:
| Καύσιμο | Ελλάδα, Ιαν.–Αυγ. 2026 | ΕΕ, Ιαν.–Ιουν. 2026 |
|---|---|---|
| Υβριδικά (HEV) | 57,7% | 37,3% |
| Βενζίνη | 24,0% | 22,2% |
| Αμιγώς ηλεκτρικά (BEV) | 6,7% | 20,7% |
| Plug-in υβριδικά (PHEV) | 6,3% | 9,8% |
| Πετρέλαιο | 2,2% | 7,5% |
| Υγραέριο | 3,0% | 2,6% |
Πηγή: ΣΕΑΑ με στοιχεία ACEA, Αύγουστος 2026.
Η Ελλάδα έχει περίπου το ένα τρίτο της ευρωπαϊκής διείσδυσης αμιγώς ηλεκτρικών, αλλά πολύ υψηλότερη διείσδυση υβριδικών. Το ίδιο είχε φανεί και το 2025: τα BEV είχαν στην Ελλάδα μερίδιο 6,2%, έναντι ευρωπαϊκού μέσου όρου 16,9% (Capital.gr, 1/2/2026). Για τις κινεζικές μάρκες αυτό σημαίνει ότι στην Ελλάδα κερδίζουν όσες έχουν καλά υβριδικά, ενώ στις αγορές της βόρειας Ευρώπης ζυγίζουν περισσότερο τα ηλεκτρικά.
Το μέγεθος της αγοράς
Με βάση τον πίνακα ACEA που αναδημοσιεύει ο ΣΕΑΑ, στο α΄ εξάμηνο του 2026 ταξινομήθηκαν στην ΕΕ 5.896.683 επιβατικά (+5,7%) και στην Ελλάδα 83.965 (+7,4%). Τον Ιούνιο του 2026 η Ελλάδα κατέγραψε 18.668 ταξινομήσεις (+27,5%), ρεκόρ 16ετίας κατά το AutoΤρίτη. Η ελληνική αγορά είναι μικρή σε απόλυτους αριθμούς — περίπου 1,4% της ΕΕ — άρα δεν είναι προτεραιότητα για τους κινεζικούς κατασκευαστές· γι’ αυτό ο ρόλος των τοπικών εισαγωγέων είναι τόσο καθοριστικός.
Γιατί η Ελλάδα δεν είναι «Νορβηγία»
Τρεις παράγοντες εξηγούν γιατί η Ελλάδα δεν αγκάλιασε τα κινεζικά ηλεκτρικά όσο άλλες χώρες:
- Επιδοτήσεις: η βασική επιδότηση «Κινούμαι Ηλεκτρικά» μειώθηκε από 9.000 σε 3.000 ευρώ (Capital.gr, 1/2/2026).
- Υποδομές και συνήθειες: η απουσία ιδιωτικού χώρου στάθμευσης σε πολυκατοικίες δυσκολεύει τη φόρτιση στο σπίτι.
- Ηλικία στόλου και εισόδημα: η μέση ηλικία των επιβατικών αγγίζει τα 18 χρόνια (Capital.gr), κάτι που δείχνει μια αγορά με περιορισμένη αγοραστική δύναμη, στραμμένη στο φθηνό και δοκιμασμένο.
Η ευρωπαϊκή παραγωγή αλλάζει την εξίσωση
Ένας ακόμη παράγοντας που θα επηρεάσει τη σύγκλιση Ελλάδας–Ευρώπης είναι η τοπική παραγωγή. Η Chery συναρμολογεί στη Βαρκελώνη, η Leapmotor αξιοποιεί το εργοστάσιο της Stellantis στη Σαραγόσα, η Geely συνεργάζεται με τη Ford στη Βαλένθια και η MG σχεδιάζει μονάδα στη Γαλικία για το 2028, ενώ η BYD ξεκινά στο Σέγκεντ της Ουγγαρίας στο τέλος του 2026 (newmobility.news· Just Auto). Τα αυτοκίνητα αυτά δεν θα επιβαρύνονται με δασμούς εισαγωγής από την Κίνα, κάτι που μπορεί να ευνοήσει περισσότερο τα ηλεκτρικά — και άρα τις αγορές της βόρειας Ευρώπης — παρά την υβριδική Ελλάδα. Η JATO Dynamics προβλέπει ότι οι κινεζικές πωλήσεις στην Ευρώπη θα ξεπεράσουν τις 1,3 εκατ. μονάδες το 2026.
Οι προβλέψεις
Ανάλυση του Reuters με στοιχεία της Counterpoint Research, όπως τη μεταδίδει το newmobility.news, προβλέπει ότι οι κινεζικές μάρκες θα ξεπεράσουν το 20% της ευρωπαϊκής αγοράς έως το 2030 και θα φτάσουν το 29% στα ηλεκτρικά. Πρόκειται για πρόβλεψη, όχι για βεβαιότητα· πολλά θα εξαρτηθούν από τους δασμούς και την τοπική παραγωγή. Τους δασμούς στα ηλεκτρικά τους εξετάζει το ilektrika-autokinita.gr.
Η ετυμηγορία του turion.gr
Η Ελλάδα δεν είναι ούτε ουραγός ούτε πρωτοπόρος στην κινεζική διείσδυση· είναι μια αγορά που «μετέφρασε» την κινεζική προσφορά στη δική της γλώσσα — τα υβριδικά. Αν τα ηλεκτρικά απογειωθούν μέσω νέων κινήτρων, όπως το Κοινωνικό Leasing, οι κινεζικές μάρκες με ισχυρή ηλεκτρική γκάμα θα έχουν πλεονέκτημα.
Όλα τα κείμενα της σειράς βρίσκονται στο αφιέρωμα «Κινεζικά αυτοκίνητα στην Ελλάδα».
Πηγές
- Dataforce μέσω newmobility.news, «Chinese brands hit record market share in Europe», 25/8/2026.
- ΣΕΑΑ, Ταξινομήσεις Αυγούστου 2026, με στοιχεία ACEA για το α΄ εξάμηνο 2026.
- Newsauto.gr, 15/9/2026· Autotypos.gr, 24/7/2026.
- Capital.gr, 1/2/2026· AutoΤρίτη, 7/10/2026.
- Just Auto (BYD Σέγκεντ)· JATO Dynamics μέσω newmobility.news.